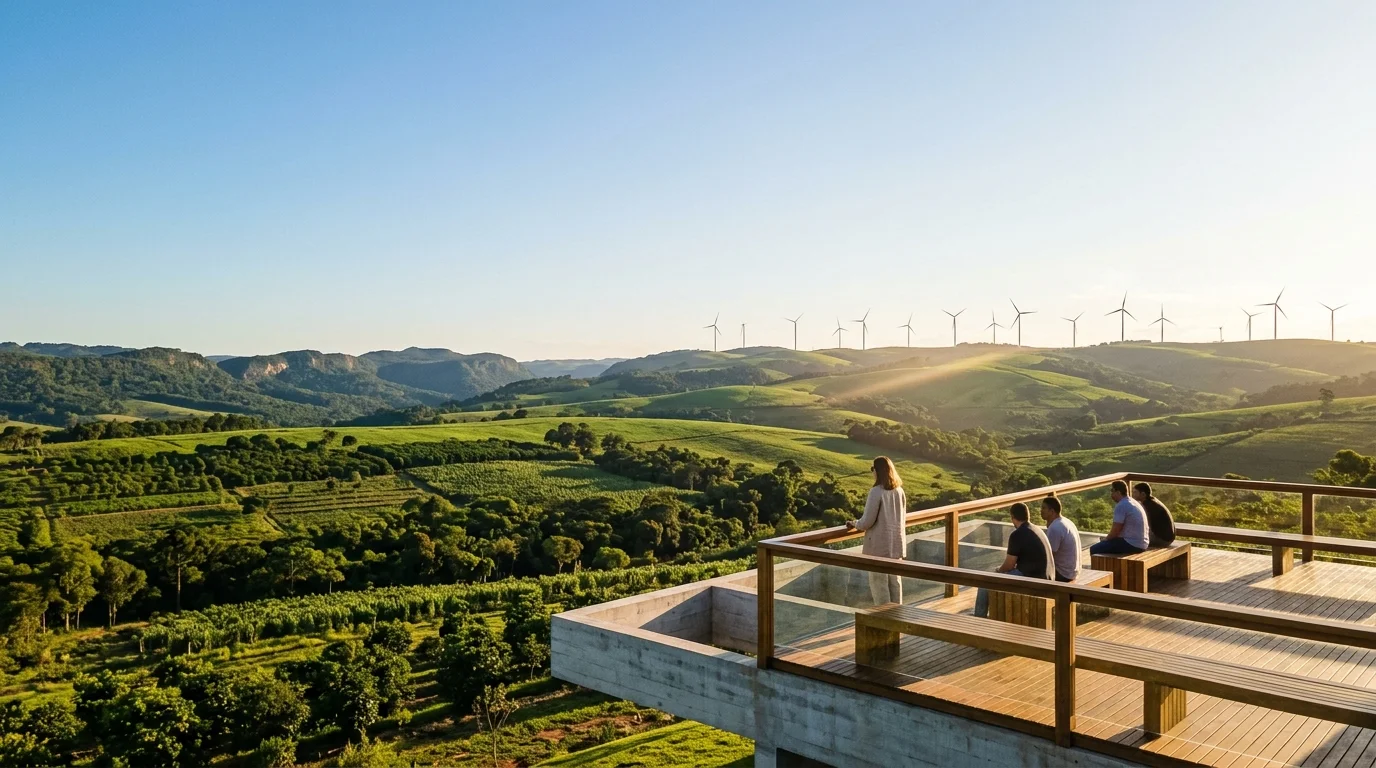
A sustentabilidade corporativa vive em 2026 o seu teste mais rigoroso de maturidade. Ficou definitivamente para trás a era em que compromissos climáticos se resumiam a relatórios institucionais com declarações genéricas de intenções e metas vagas para 2050. O mercado financeiro, os reguladores globais e as cadeias de suprimento internacionais transformaram o ESG em uma disciplina de auditoria contábil estrita e governança de capital.
A consolidação de marcos regulatórios determinantes — em especial a vigência das normas globais IFRS S1 e S2 (incorporadas ao mercado de capitais brasileiro pela Resolução CVM 193) e a estruturação prática do Sistema Brasileiro de Comércio de Emissões (SBCE) — fez com que a gestão de riscos climáticos passe a incidir diretamente sobre o balanço, os spreads bancários e a atratividade de investimentos, conforme apontam análises do Reset UOL e do canal Exame ESG.
💡 Em Poucas Linhas (Key Takeaways)
- O Fim do Greenwashing Retórico: A sustentabilidade em 2026 é auditada com o mesmo rigor das demonstrações financeiras tradicionais sob os padrões IFRS S1 e S2.
- O Custo de Capital em Jogo: Empresas que falham em quantificar a exposição climática enfrentam encarecimento de crédito e perda de liquidez em rodadas de financiamento.
- Vantagem Competitiva Verde do Brasil: Com mais de 88% da matriz elétrica renovável e liderança em agroflorestas, o país se posiciona como polo fornecedor de créditos de carbono de alta integridade.
1. IFRS S1 e S2: O Balanço Contábil Encontra o Clima
Até recentemente, os dados de sustentabilidade transitavam à margem da contabilidade tradicional. A entrada em vigor dos padrões internacionais estabelecidos pelo International Sustainability Standards Board (ISSB) mudou essa dinâmica de forma irreversível:
- IFRS S1 (Requisitos Gerais): Obriga as companhias a divulgar como a governança corporativa gerencia riscos e oportunidades sustentáveis no curto, médio e longo prazo.
- IFRS S2 (Riscos Climáticos): Exige a mensuração e auditoria de emissões nos Escopos 1, 2 e 3 (incluindo fornecedores e logística), além de testes de estresse para cenários de eventos climáticos extremos.
Na prática, fundos institucionais e bancos comerciais utilizam essas métricas como critério eliminatório: empresas com pegada transparente e plano de descarbonização viável obtêm taxas reduzidas em emissões de títulos verdes (green bonds), enquanto companhias omissas enfrentam spreads punitivos.
2. A Operacionalização do Mercado de Carbono Brasileiro
A estruturação do Sistema Brasileiro de Comércio de Emissões (SBCE) posiciona o Brasil em uma posição única no tabuleiro geopolítico global. Diferente de economias que precisam queimar bilhões para eletrificar matrizes dependentes de carvão, o Brasil já parte de uma matriz predominantemente limpa.
O grande vetor de geração de valor em 2026 reside nos projetos de carbono de alta integridade:
- Agricultura Regenerativa e Plantio Direto: Créditos mensurados via sensoriamento remoto e análise laboratorial de solo.
- Restauração Florestal Ativa: Projetos de reflorestamento com espécies nativas que combinam sequestro de carbono com conservação da biodiversidade.
- Baterias e Armazenamento de Energia Limpa: Expansão de infraestrutura para flexibilizar a geração solar e eólica no Sistema Interligado Nacional (SIN).
3. O Desafio da Cadeia de Suprimentos (Escopo 3)
O maior desafio para as empresas brasileiras em 2026 está no engajamento da cadeia de fornecedores. Como os grandes compradores globais são auditados pelas emissões indiretas de seus parceiros comerciais, pequenas e médias empresas que não digitalizarem seus inventários de emissões correm o risco iminente de descredenciamento comercial. A transição verde, portanto, deixou de ser um projeto de relações públicas para se tornar a principal barreira de entrada nos mercados desenvolvidos.
💬 Perguntas Frequentes (FAQ)
O que são as normas IFRS S1 e S2?
São padrões globais de relato contábil criados pelo ISSB para padronizar como as empresas divulgam informações financeiras relacionadas à sustentabilidade (S1) e aos riscos e oportunidades climáticas (S2), tornando esses dados auditáveis e comparáveis mundialmente.
Como a regulação do mercado de carbono afeta pequenas empresas?
Mesmo que pequenas empresas não tenham limites obrigatórios imediatos de emissão, grandes companhias exigem inventários de carbono de seus parceiros de transporte, matéria-prima e insumos para atender às auditorias de Escopo 3.
Por que o Brasil tem vantagem na transição energética?
O Brasil possui uma das matrizes elétricas mais limpas do planeta (com alta participação hidrelétrica, solar e eólica), além de um vasto território com potencial natural incomparável para projetos de reflorestamento e captura biológica de carbono.
🔗 Fontes & Referências Consultadas:
- Reset UOL — Análises sobre finanças sustentáveis, IFRS e mercado de carbono no Brasil.
- Exame ESG — Reportagens sobre tendências corporativas, transição energética e compliance ambiental.
- Comissão de Valores Mobiliários (CVM) — Diretrizes sobre a Resolução CVM 193 e normas de sustentabilidade.
Sua empresa já calcula a pegada de carbono ou se prepara para as normas de sustentabilidade auditadas? Conte para nós como você avalia esse momento nos comentários!
Posicione sua Empresa na Vanguarda do Mercado de Carbono
A ENSUC atua do diagnóstico inicial de emissões até a estruturação e comercialização de créditos de carbono de alta integridade.
- Simulação de Créditos: Estime valores e ativos florestais no Simulador de Carbono ENSUC.
- Financiamento Sustentável: Conheça opções de crédito verde em Financiamento Climático.
- Consultoria B2B: Inicie seu planejamento corporativo com nossos especialistas em /#contato.
Edições Internacionais
Este artigo técnico da ENSUC está disponível em múltiplos idiomas para investidores e parceiros globais: